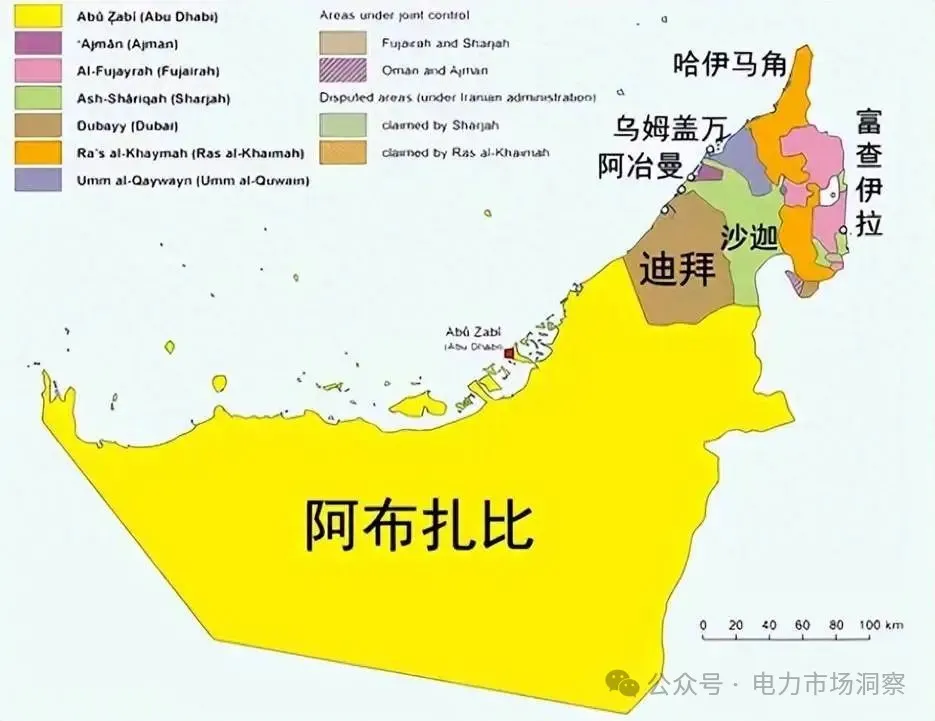
国名:阿拉伯联合酋长国(United Arab Emirates,UAE)
面积:约 8.36 万平方公里
地理位置:位于西亚阿拉伯半岛东部,北临波斯湾(阿拉伯湾),东接阿曼,南接沙特阿拉伯;地处连接亚洲、欧洲和非洲的重要贸易通道,拥有霍尔木兹海峡附近的重要战略位置
人口:约 1,150 万人(2025 年估算);人口结构以外籍人口为主,约 85%–90% 为外国居民,主要来自印度、巴基斯坦、孟加拉国、菲律宾等国家;
首都:阿布扎比(Abu Dhabi)
官方语言:阿拉伯语(Arabic);英语广泛应用于政府、商业、金融、工程和国际贸易领域,是实际工作环境中的主要沟通语言之一
宗教:伊斯兰教为官方宗教,其中逊尼派占多数;国家实行宗教宽容政策
政治体制:联邦制君主国家,由 7 个酋长国组成;总统通常由阿布扎比酋长担任,总理通常由迪拜酋长担任
主要产业:石油天然气、能源、电力、水务、建筑房地产、金融服务、航空物流、旅游业、贸易、制造业、可再生能源(太阳能)及数字经济等。
GDP 总量:5523.2亿美元(2025 年)
人均 GDP:41605.41美元(2025 年)
GDP 增速:6.8% (2025年)
2025 年:预计约 +4%左右,主要受非石油产业扩张、旅游、贸易和投资增长推动
货币:阿联酋迪拉姆(United Arab Emirates Dirham,AED)
汇率制度:迪拉姆与美元挂钩,长期维持约 1 USD = 3.6725 AED 的固定汇率体系
阿拉伯联合酋长国(United Arab Emirates, 简称UAE)位于阿拉伯半岛东南部,地处波斯湾南岸,北临波斯湾,东接阿曼,南与沙特阿拉伯接壤。其战略地理位置使其成为连接亚洲、欧洲和非洲的重要枢纽,是全球航运和能源通道的重要节点。
阿联酋由七个酋长国组成,分别为:
* 阿布扎比(Abu Dhabi)
* 迪拜(Dubai)
* 沙迦(Sharjah)
* 阿吉曼(Ajman)
* 乌姆盖万(Umm Al Quwain)
* 哈伊马角(Ras Al Khaimah)
* 富查伊拉(Fujairah)
其中,阿布扎比是阿联酋的首都和最大酋长国,面积占全国约87%,拥有最丰富的石油与天然气资源;迪拜则是该国经济最活跃的城市,以金融、贸易、航空和旅游业闻名全球。
截至2024年,阿联酋总人口约为980万人,其中外籍人口占比超过85%。这种高度国际化的人口结构,推动了国家在基础设施、城市建设和高科技领域的快速发展。
阿联酋是中东地区最发达的经济体之一,拥有世界领先的能源资源与多元化经济战略。尽管石油和天然气仍是其经济支柱,但近年来政府大力推动经济转型,发展非石油产业,包括可再生能源、金融科技、物流、人工智能等。
阿联酋也是中东地区最早推行能源结构转型的国家之一,其“2050能源战略”明确提出大力发展清洁能源与提高能效,为电力市场的技术革新与外资参与创造了良好环境。
阿联酋官方语言是阿拉伯语,但商务上经常使用英语,所以用英语进行商务交流没有任何问题,很多电力文件也都是英语写的。
阿联酋主要信仰伊斯兰教,整体社会氛围相比沙特更为开放。但我们应该尊重当地的习俗,比如在公众场合吃猪肉或喝酒。
主要电压等级:11 kV、22 kV、33 kV,其中以11 kV系统最为常见;
电力用户数量(估算):全国约250万户,其中阿布扎比约108万,迪拜约117万;
频率:50Hz
中性点接地方式:星形接线(DYn11),通过低阻抗或直接接地方式接地
供电可靠性指标:
SAIDI:1.06分钟/用户/年
SAIFI:0.040次/用户/年
SAIDI(平均停电时间):54.91分钟/用户/年
SAIFI(平均停电频率):0.614次/用户/年
线损控制水平:迪拜电力水务局(DEWA)通过技术升级显著降低配电网损耗,其传输与分配系统线损已降至2.2%。
电网结构特征:阿联酋城市化程度高,大部分区域采用电缆地埋供电模式,带动了对箱式变电站、环网柜、中压开关柜等设备的广泛需求;相比之下,架空线路应用较少,柱上设备(如重合器、LBS)使用比例较低。
阿联酋的电力行业由四家主要的国有综合型电力机构提供服务,这些机构均在阿联酋能源与基础设施部(Ministry of Energy and Infrastructure, MoEI)的监管与政策指导下运营,分别覆盖不同酋长国的电力系统:
* 阿布扎比:由阿布扎比水电局(Abu Dhabi Water and Electricity Authority, ADWEA)负责;
* 迪拜:由迪拜电力水务局(Dubai Electricity and Water Authority, DEWA)负责;
* 沙迦:由沙迦电力水务与天然气局(Sharjah Electricity, Water and Gas Authority, SEWA)管理;
* 北部酋长国(富查伊拉、拉斯海玛、阿治曼、乌姆盖万):原由联邦电力水务局(FEWA)负责,自2023年起由新设立的阿提哈德水电局(Etihad Water and Electricity, EWE)接替,统一管理北部电力供应。
上述四大机构在国家能源战略的指导下,承担各自辖区内的电力规划、资产运营、项目投资与供电服务职能,构成阿联酋电力市场的终端客户主体。
在阿布扎比地区,ADWEA通过以下五家下属公司构建覆盖发电、输电与配电的完整产业链:
* ADWEC(Abu Dhabi Water and Electricity Company):电力与水的采购与调度主体;
* TRANSCO(Abu Dhabi Transmission and Dispatch Company):负责电网的输电与调度;
* ADDC(Abu Dhabi Distribution Company) 与 AADC(Al Ain Distribution Company):分别负责阿布扎比城区与艾因地区的电力配售;
* AMPC(Al Mirfa Power Company):区域性发电资产运营单位。
自2025年1月起,ADDC与AADC已完成整合,统一品牌为TAQA Distribution,由TAQA集团管理,进一步提升配电业务的协同与运营效率。
迪拜水电局 (DEWA) 主导着迪拜的电力行业。迪拜最高能源委员会 (RSB Dubai) 成立于 2010 年,是一家独立的电力和水务监管机构。迪拜最高能源委员会 (DSCE) 是负责制定政策以促进阿联酋新能源发展的管理机构。
阿布扎比水电局 (ADWEA)、迪拜水务局 (DEWA)、沙迦电力水务局(SEWA)和阿提哈德水电局(EWE)的电网已互联,组成阿联酋国家电网 (ENG)。ENG 由位于阿尔阿维尔 (Al Aweer) 发电站的控制中心进行操作和监控,输电能力可达1,450兆瓦。ENG 是覆盖整个海湾地区的区域电网系统的一部分,连接海湾合作委员会 (GCC) 六个国家(阿联酋、卡塔尔、巴林、沙特阿拉伯、科威特和阿曼)的国家电网。
发电结构概览
截至2024年,阿拉伯联合酋长国(UAE)的总发电装机容量约为47 GW,较2023年(44.165 GW)增长了约6.4%。这一增幅主要归因于可再生能源与核能项目的持续建设与投运。从发电结构来看,天然气仍为主力电源,但太阳能与核电的占比正在逐步提升。
电力需求演变
2024年,UAE的整体电力需求增长约2.8%,预计在未来几年将保持年均3%左右的增速。电力需求格局的变化主要受到以下三方面驱动因素影响:
可再生能源发展提速:为实现2050年清洁能源占比达50%的目标,阿联酋正在加快太阳能等可再生能源项目的布局;
智能电网与计量技术升级:各酋长国正在推进电网数字化转型,提升电力系统的可靠性与效率,减少故障时长;
能效计划与市场机制改革:政府实施电力需求侧管理(DSM)策略,鼓励住宅、商业与工业用户采用节能设备与方案。
当前,阿联酋正在推进国家电网互联工程(Emirates National Grid Project),以实现阿布扎比、迪拜、FEWA、SEWA 等四大电力机构的电网协调运行。该项目被视为国家能源结构转型的重要基础设施支撑。
根据《阿联酋2050能源战略》(UAE Energy Strategy 2050),未来电源结构将呈现多元化:可再生能源占比目标为44%,核电6%,清洁煤炭12%,其余为天然气等传统能源。该战略旨在在保障能源安全的同时减少碳排放强度。
可再生能源与智能化趋势
阿联酋具备得天独厚的太阳能资源,是全球太阳辐射条件最优的国家之一,具备大规模发展光伏的基础。在2050能源战略引导下,可再生能源、智能电网、电动汽车(EV)等领域正成为重点投资方向。
根据国际可再生能源机构(IRENA)预测,到2030年阿联酋光伏装机将超过18 GW,这将显著推动电网调度与分布式资源管理技术的发展,为设备与系统供应商带来增长机会。
2024年,太阳能发电(主要为光伏)同比增长超28%;预计2025至2027年年均增速仍将保持在15%左右。其在电源结构中的占比预计将从当前的9%提升至预测期末的13%。
阿布扎比水电局 (ADWEA)的EPC总包商清单,可以考虑接触这些EPC总包商,获取销售配网设备的目标。
公司名称 简介
DR MAHMOOD ALI AL SAIE ENGINEERING CONSULTANCY & DESIGN BUREAU:成立于1970年,在阿布扎比注册运营,提供工程咨询与设计服务。
IDROESSE INFRASTRUCTURE MIDDLE EAST LLC:总部位于阿布扎比,专注于中东地区的工程和建设管理,拥有超过11,000个成功项目。
AQLEH ENGINEERING CONSULTANT:成立于2006年,总部位于迪拜,提供综合性的工程和建筑设计服务。
CONSULTING ENGINEERING GROUP (COENGR):自1976年起在阿联酋运营,提供多学科的建筑、结构和机电工程设计服务。
PIONEER ENGINEERING CONSULTANCY LLC:成立于2002年,总部位于阿布扎比,提供建筑和工程咨询服务,专注于质量和专业标准。
ITALCONSULT:总部位于意大利,在阿布扎比和迪拜设有分支机构,提供全球范围的设计、工程和项目管理服务。
PARSONS INTERNATIONAL LIMITED:美国公司,在阿布扎比设有分支机构,参与多个基础设施和交通项目,提供创新解决方案。
HILL INTERNATIONAL INC.:总部位于美国,在阿布扎比和迪拜设有办事处,提供项目管理和建设管理服务。
DAR AL-HANDASAH CONSULTANTS (SHAIR & PARTNERS):总部位于黎巴嫩,在中东地区设有多个办事处,包括阿联酋,提供多学科的工程和建筑咨询服务。
阿联酋本地制造企业的整体技术能力与规模普遍仍存在一定发展空间,与国际先进制造水平相比尚有差距。但正因如此,这些企业也展现出较强的合作意愿与引入外部技术的积极性,成为具有潜力的本地合作方。
在预装式变电站(Package Substation)领域,一些本地企业已具备一定的产品集成和组装能力,尤其在满足本地化政策(如ICV、本地认证等)方面具备明显优势。对于从事中压开关柜、变压器、低压成套设备、电缆等产品制造的企业而言,这类本地系统集成商或成套厂商可视为优先拓展的目标客户群体。
下表列举了部分阿联酋本地涉足配电设备集成的制造型企业,可供参考。更多详细名单及项目入围情况,可在相关行业平台或认证目录中查阅。
本地公司名称
* SILVER ROCK ELECTRICAL COMPANY - W L L
* SPACEAGE ELECTRICAL SWITCHGEAR COMPANY - L L C
* GLOBAL TRANSFORMERS AND SWITCHGEARS FZCO
* EMIRATES TRANSFORMER & SWITCHGEAR LTD. (ETS)
* 3W NETWORKS FZE
* FEDERAL TRANSFORMERS COMPANY LLC
* EMIRATES TRANSFORMER & SWITCHGEAR (LLC)
* ABU DHABI POWER AND CONTROL SYSTEMS WORKS (ADPAC)
* EUROGULF TRANSFORMERS FZC
* INTELLIGENT GLOBE INDUSTRIES - SOLE PROPRIETORSHIP L.L.C.
* ENGINEERING SOLUTIONS SWITCHGEAR FACTORY L.L.C
* DANWAY EMIRATES
* AL HAMAD INDUSTRIES INT'L SWITCHGEARS
市场规模与增长潜力(2024–2030)
阿联酋电力传输与配电(T&D)市场在2024年的市场总值约为 10.09亿美元,预计到2030年将增长至 15.66亿美元。2025年至2030年间,市场将以 7.6%的复合年增长率(CAGR)持续扩大,增长主要受益于电力基础设施投资、可再生能源项目接入、电动交通发展以及智能电网技术的推广。
主要市场参与者分析
以中压环网柜和开关柜市场为例,当前阿联酋市场的主力供应商仍以欧美品牌为主,部分产品来自阿联酋本地、马来西亚等国。若未来中资企业进入该市场,预计将在成本控制方面具备明显优势,尤其在中压设备的标准化与批量交付能力方面。
部分活跃供应商和制造商包括:
企业名称 总部所在地 简介
Danway Emirates LLC 阿联酋 提供石油天然气、电力、可再生能源等工程总包服务,涉及中压系统集成。
Lucy Switchgear FZE 阿联酋(迪拜自由区) 英国Lucy Electric子公司,专注中压开关设备制造与销售。
Al Hamad Industries International Switchgears 阿布扎比 地区性中低压成套设备制造商。
TAMCO Switchgear Malaysia Sdn Bhd 马来西亚 提供中低压成套设备,服务海湾及亚太市场。
ABB 瑞士 在阿联酋有多个办事处,提供配电及自动化解决方案。
Schneider Electric 法国/印度/德国等地设有子公司 提供全球范围内中压和低压配电解决方案。
Siemens 德国/中国/印度/土耳其等地设有工厂 在中压设备制造和系统集成方面布局广泛。
Eaton Arabia L.L.C 阿联酋(迪拜国家工业园区) 提供本地化电力管理与配电解决方案。
Electrotel S.A. 罗马尼亚 生产配电控制类电气设备。
Manufacturas Eléctricas, S.A. 西班牙 专注于中压配电设备制造。
从地域来看,市场由三类企业主导:
欧美本土品牌:具备技术成熟度和认证资源;
阿联酋本地组装商:以配套集成为主;
亚洲制造商:如马来西亚、印度、中国企业,正在逐步扩大影响力。
企业出海所需能力建设
在当前竞争格局下,若新进入者希望在阿联酋电力设备市场建立可持续优势,建议重点构建以下核心能力:
市场与品牌运营:设立专门的市场团队,负责英文与阿拉伯语内容制作,拓展 LinkedIn、YouTube 等国际传播渠道;
本地产品运营能力:配备具备行业背景的销售与技术团队,能够深度理解客户需求、差异化应用场景,推进项目落地;
研发适应性:具备对国际中压产品技术趋势的洞察能力,能针对本地客户需求进行定制化开发;
成本控制能力:在保证质量前提下实现成本水平控制在中资主流品牌的中游,提升性价比;
产品可靠性:通过标准化制造与严格质控,建立高可靠性口碑;
资质认证能力:应优先获得 KEMA 等国际权威机构出具的型式试验报告,以提升进入门槛竞争力。
整体上阿联酋的市场不是特别大,不像沙特,但是经济比较发达,也是值得去做的。但我们可以首先关注阿布扎比和迪拜,其他的酋长国因为太小,这个蚊子肉就先不吃了。
客户:每个品类的客户群体可能有差异,虽然我们最终的客户是水电局,但往往我们的直接销售对象是第三方。可以通过接触当地制造型企业(形成合作伙伴关系),当地的EPC总包商(向其供货),当地的代理(让其成为分销商)等。
产品竞争力:这个要去打造,比如成本优势,资质优势,品牌优势,服务优势等。