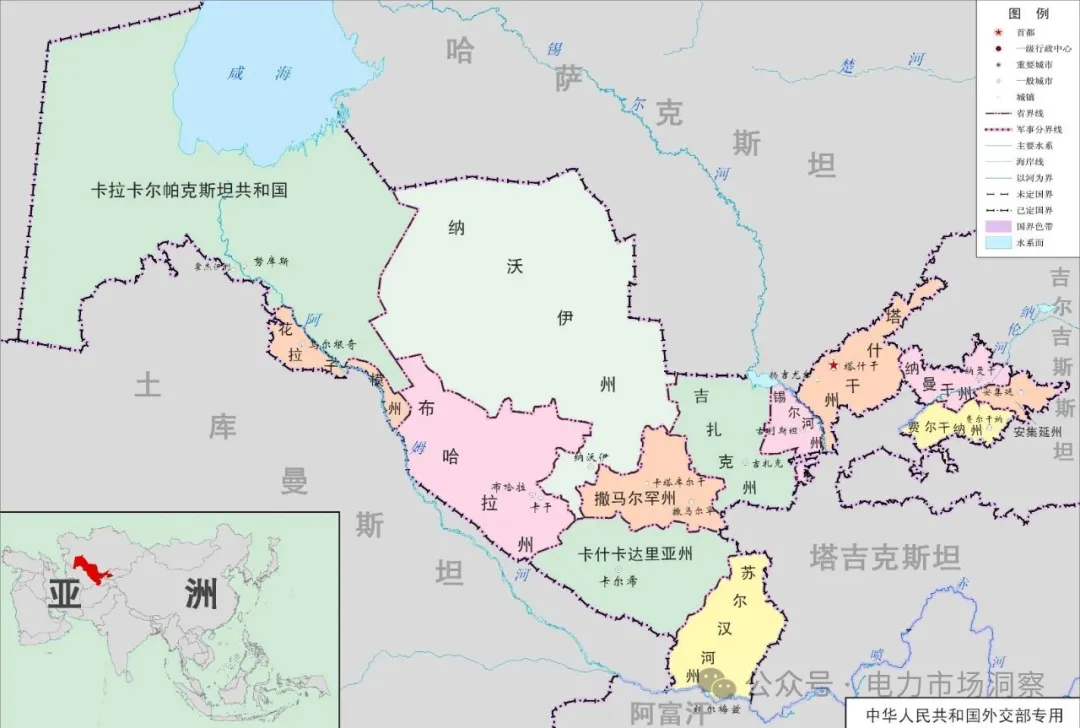
地理位置:乌兹别克斯坦位于中亚地区,是一个内陆国家,不临海。
国土面积:约44.8万平方公里;
GDP总量:约1150亿美元
人均GDP:约2300美元
GDP增长速度:6.5%
人口:约3600万人(截至2024年),是中亚人口最多的国家,人口结构年轻,约60%人口年龄在30岁以下;
宗教:伊斯兰教,主要是逊尼派,总体上比较温和
语言:乌兹别克语(属突厥语族),俄语仍被广泛使用,尤其是在商业、政府、教育领域
电网标称电压: 6kV, 10kV, 35kV,以10kV为主
设备额定电压: 7.2kV, 12kV, 40.5kV
低压电压: 400V
频率: 50Hz
总用户数:8,244,475户
故障平均停电时间SAIDI:0.409 h (2021年数据,未找到最新版)
故障平均停电频率SAIFI:未找到最新版
线损率:14-16%。
电费价格:2024年涨价一次,居民用电平均价格约为450 sum (约0.25元),工商业用电平均价格为900 sum (约0.5元)
公司目前管理的电力基础设施包括:
• 110 kV 变电站 – 724 个站位;
• 35 kV 变电站 – 1 076 个站位;
• 6-10/0.4 kV 变电站 – 97 003 个站位;
• 110 kV 输电线路 – 16 621.9 公里;
• 35 kV 输电线路 – 15 348.2 公里;
• 6-10 kV 输电线路 – 101 699.4 公里;
• 0.4 kV 输电线路 – 146 842.4 公里。
当前装机容量:
火电:约16GW,大部分为天然气发电;
水电:大约有2.2GW
新能源:约2.2GW(2025 年Q1),仍在快速增长中。
增长预测:
总体装机容量目标:从约 12.9 GW(2019)提升至约 29 GW(2030)。
可再生能源装机具体目标:到 2030 年,太阳能 5 GW,风电 3GW。
近6年的电力需要的平均增长速度为7.5%,电力系统需要不断扩容才能满足电力的增长需求;
国家政策目标是在2030年前实现:清洁能源比重达总发电25%以上。
Uzbekenergo 是乌兹别克斯坦过去的国家电力总公司,原本负责全国的发电、输电、配电、电力销售等所有环节。于 2019年根据总统令进行功能性拆分(unbundling),不再作为统一控股公司存在,其原有职能分别划归:
·热电站股份公司,Thermal Power Plants JSC,负责火力发电业务;
·国家电网公司,National Electric Grid of Uzbekistan JSC,负责输变电业务;
·区域电力网络公司,Regional Electric Power Networks JSC,负责110kV及以下的配电业务;
·水电公司,Uzbekhydroenergo JSC,负责独立的水电发展业务;
另,2021年引入私有资本,成立了乌兹别克斯坦太阳能股份公司,Joint Stock Company “Uzbekistan Solar”。
发电公司
热电站股份公司,Thermal Power Plants JSC
JSC “Thermal Power Plants” 是乌兹别克斯坦最大的热电发电国有企业,专注于燃气和燃煤发电及热力供应,承担全国电网约 88%的发电容量,是国家能源系统的核心单位之一。
作为国有发电主体,履行设计、建设、维护、咨询、招投标等全产业链职责。发电后通过 National Electric Grid JSC 输送至 Regional Networks JSC 再到最终用户。
水电公司,Uzbekhydroenergo JSC
Uzbekhydroenergo 是乌兹别克水电行业的支柱,拥有完整的水电项目开发与运营体系,从大型电站到微型电站布局全面。
正积极推动规模扩展、技术升级与国际合作,目标到2030年发电能力大幅提升。
乌兹别克斯坦太阳能股份公司,Joint Stock Company “Uzbekistan Solar”
国有太阳能项目开发平台,负责国家范围内太阳能光伏(PV)项目的规划、建设、招标与运营管理,多采用 PPP 与 PPA 模式,并引进国际开发商参与。其特点为:
规模化与多样化:从100 MW至500 MW大型电站构建齐全;
国际金融参与:贷款、担保由世界银行、IFC、ADB等提供支持;
电价机制透明:采取PPA和拍卖机制,保证购电合同稳定;
与国家电网(NEGU)紧密衔接:电力由国家电网公司承担购买和并网接入;
输电公司
国家电网公司,National Electric Grid of Uzbekistan JSC
成立于 2019年3月27日,源自原国企 Uzbekenergo 的输电与调度部门拆分,是能源部下属国有独立法人实体,全称为 Joint‑Stock Company «National Electric Grid of Uzbekistan»,简称 NEGU。
负责 110 kV 及以上高压输电网络的运行、建设、维护和调度,包括跨州输电及电力传输至邻国的跨境交易,承担国家统一的电力系统集中调度,保障电网稳定及供电可靠性。
拥有 91 座 220–500 kV 变电站,建设并维护超过 12,858 km 高压输电线路。
员工人数约 4,300 人,覆盖14个区域枢纽网络和配套的继电保护及自动化服务。
配电公司
区域电力网络股份公司,Regional Electric Power Networks JSC
成立于 2019年3月27日,由原国家电力公司 Uzbekenergo 按区域拆分而成,由乌兹别克全国唯一的配电网络企业改制而来。
负责 14个州级区域配电企业和12个区域分支机构,统筹管理中低压(0.4–110 kV)配电网络
执行以下任务:
·配电网安全稳定运营与故障应急处理;
·配电线路和变电站的投资建设、现代化改造;
·电力售电及客户服务(家庭、工业、公共机构等)。
2020-2030年乌兹别克斯坦电力国家规划
电力行业相当一部分资产已服役超过30年,其中包括66%的输电网、62%的配电网、74%的变电站和超过50%的配电变压器。这是导致电力输送和分配过程中技术性损耗不断增加的因素之一。
预计到2030年,年用电量增长率将在6%至7%之间。
2020-2030年预计将实施13个项目,其中包括6个新建火电厂项目,总装机容量为3800MW;6个扩建现有火电厂的项目,将火电厂装机容量提高4100MW;以及1个现代化项目,装机容量提高330MW。
因此,到 2030 年,火电总装机容量将达到 14.7 GW。
为实现可再生能源目标,预计建设3GW风电装机容量和5GW太阳能发电装机容量。
建设单站装机容量为100至500MW的大型风电场,主要集中在西北部地区(卡拉卡尔帕克斯坦共和国和纳沃伊州),是风电发展的优先方向。
建设单站装机容量为100至500MW的太阳能光伏电站,主要集中在中部和南部地区(吉扎克、撒马尔罕、布哈拉、卡什卡达里亚和苏尔汉河州)。然而,该国其他地区也应建设50-200MW的太阳能光伏电站。为此,大型太阳能光伏电站(总容量超过300MW)应逐步配备工业规模的储能系统,以确保稳定间歇性发电并调节峰值负荷。
为促进外国对该国可再生能源领域的直接投资,应在2020-2022年与国际金融机构合作实施竞争性招标程序(招标和拍卖),根据“建设-拥有-运营”模式寻找投资者,并签署长期(最长25年)购电协议,用于太阳能电力供应。
2020-2030年预计将实施62个项目,包括新建35座水电站,总装机容量1537MW,并对27座现有水电站进行现代化改造,新增装机容量186MW。
因此,到2030年,水电站总装机容量将达到3.785GW。
为确保发电、输电和配电数据收集、处理、显示和备份系统的实时运行,并优化发电资产的潮流和负荷,分阶段整合SCADA系统,用于调度和数据采集的技术管理;在新变电站的设计和建设以及现有变电站的现代化和改造中,应融入“数字化变电站”等现代技术。应引入基于IEC标准的多回路架空输电线路建设新标准,以降低新骨干输电线路建设期间的运营成本和土地征用。骨干电网的建设、现代化和重建应由自有资金和乌兹别克斯坦国家电网股份公司的贷款提供资金,但在将独立电力生产商接入统一电网时,可能适用例外情况。
配电网建设的重点是:
·减少配电过程中的技术和商业损耗;
·提高用户供电的可靠性和质量;
随着向批发竞争性电力市场的过渡,配电网运营和售电职能应分开,同时配电网仍归国有。
售电职能应根据政府和社会资本合作(PPP)安排,经过透明的竞争性选择,逐步转移给私营零售公司。
计划在2021-2025年新建和现代化改造现有的35-110kV电网,将继续推进低压配电网的现代化和重建工作,并在2022-2025年通过新的国家规划。
现有110/35/10/0.4kV配电网的现代化改造和新建应遵循以下原则:
通过新建变电站和将现有的35/10kV变电站升级到更高电压等级,增加110/35/10kV变电站的数量;
通过在城市和其他人口密集中心铺设地下电缆或使用自承式绝缘电线,建设10kV、35kV和110kV输电线路;
在城市和人口密集区内,将35kV和110kV变电站升级为封闭式结构;
在城市内广泛应用35/0.4kV降压变压器;
逐步淘汰6kV电压电力系统,过渡到10kV和35kV系统;
将0.4-10kV架空输电线替换为自承式绝缘导线,并缩短0.4kV线路长度。
新建、现代化和重建现有输电线路和变电站的工程,将由长期国际金融机构贷款和区域电网股份公司的自有资金资助。
到2030年,实现规划确定的目标将带来以下结果:
a) 淘汰老旧资产后,装机容量和可用发电容量(5900MW)将达到29200MW,其中:
天然气火电厂:13400MW(45%);
燃煤火电厂:1700MW(5.9%);
水电厂:3800MW(13.1%);
风电厂:3000MW(10.4%);
光伏发电厂:5000MW(17.3%),包括1000MW配备储能系统;
核电厂:2400MW(8.3%)。
新增发电资产将达到16.4 GW,其中包括4.4 GW调节资产,以补偿峰值负荷
b)到2030年,输电损耗应达到2.35%,相当于比2019年减少1.05倍;配电损耗应达到6.5%,相当于比2019年减少1.85倍。
2.2.已完成的工作
2024年,区域电网股份公司供电量(有效传输量)为648亿kWh。与2023年同期相比,同比增长101.4%。
对0.4-6-10kV电网和2629座变电站进行了改造,共计6759公里电网和2629座变电站。此外,还新建了178公里35-110kV输电线路,新建了21座变电站,并对99座变电站进行了现代化改造。其中:
共计为消费者安装了 8,041,081 台电子电表,2024 年安装了 400,190 台电子电表。
2.3.未来的工作和投资计划
实施配电网建设和现代化改造以及新技术引进项目,预计到2025年底将实现以下目标:
·向共和国全国用户供应总计726亿kWh的电力;
·29,506.8公里输电线路和10,270个变电站将进行全面维护;
·资本投资总额将达到3亿美元;
·此外,5,920.4公里输电线路和1,614个变电站将进行现代化改造;
·约30座电压等级为35-110kV的变电站将进行升级、改造和现代化改造。
此外,2025年还计划采取以下措施:
·对超过5920.4公里的0.4-110kV配电网进行改造、重建和现代化升级;
·对超过1614个0.4-10kV变电站进行改造、重建和现代化升级;
·对30座电压等级为35-110kV的变电站进行改造、重建和现代化升级。
在2024年至2030年期间,《区域电网》股份公司计划实施配电网和变电站建设与改造投资项目。
这些项目总价值估计为19.055亿美元,其中包括:
·新建项目:2.56亿美元;
·“全国0.4-6-110kV配电网和供电设施发展与现代化”项目下的现代化改造项目:16.495亿美元。
REPN的财务状况
单位,million Uzbek soms
2024年营收(估计):44 860 613.7 (约253亿元)
总费用:44 564 751.6(约251.8亿元)
净利润:227 361.8(约1.28亿元)
净利率:0.5%。
最终客户
在乌兹别克斯坦,配电网的业务由区域电力网络公司REPN(Regional Electric Power Networks JSC,REPN)负责,因此网内的用户是REPN。
但REPN一般以招标EPC项目为主,并不直接采购电网的设备,因此很多设备制造商需要配合EPC总包参与投标。资金的来源包括世界银行、亚洲发展银行以及REPN的自有资金。
本地客户
因为乌兹的项目主要是以EPC为主,而且并没有要求本地化生产,因此本地的电力企业较少,实力也较弱,暂时可以不关注。
作为参考,以下是部分本地电力设备企业:
·JSC Uzelektroapparat – Electroshield
本地最大的低压成套设备和配电柜生产企业,成立于1941年。提供0.4–10kV开关柜、户内外配电设备、金属结构。
·Chirchik Transformer Plant (CTP)
乌兹别克最大的变压器厂。主产35kV及以下配电变压器。
·Fergana Cable Plant (FerganaKabel)
乌兹别克著名电缆制造商,电缆用于配电和输电。
·Samarkand Electrotechnical Plant
生产配电箱、电表箱等低压设备。
EPC总包企业
大型项目基本都是EPC交钥匙的模式。EPC的主要厂家有:
·ACWA Power(沙特):承接Sirdarya CCGT,带动西门子设备
·Masdar(阿布扎比):光伏风电EPC
·中国电建(PowerChina):电网EPC+融资
·中国能建(CEEC)
·中国中铁电气化局:电网改造
·Hyundai Engineering(韩国)
客户痛点
主要是线路和设备严重老化,技术落后,急需升级改造:
·超过55%的配电网设备已运行超过30年,几乎耗尽了使用寿命。
·使用超过30年的6–10 kV线路占58%,0.4 kV线路占59%。
·需要更新和改造:变电站 – 43,200座(60%);0.4–10 kV输电线路 – 141,900公里(64.5%)。
·自动化水平低,配电网中变电站设备的平均技术水平,相当于技术发达国家25–30年前使用的设备。
·但另一方面,几十年电价一直没有调整,电力公司处于亏损的边缘(净利率0.5%),无力增大对电网的投资。
未看到有本地化率或供应商短名单等条件限制,一般依托于EPC总包项目,设备可以从中国进口。
但乌兹电网一般不公开招标,多被有实力的EPC企业瓜分,所以中国企业应更关注EPC企业。
乌兹别克由于电网严重老化、设备技术落后,且用电持续增长,电力设备需求正处于快速增长期,预计未来5年内依然会保持这种态势,建议密切关注并投入资源开拓当地的业务。