越南地理位置位于东南亚中南半岛东缘,北邻中国,西接老挝和柬埔寨,海上则与菲律宾、印尼、马来西亚隔海相望。
截至 2025 年中期,越南总人口约为 1.015‑1.016 亿人,居世界第 16 位,中位年龄约 33 岁。整体上越南的年轻人很多,这就意味着将来的消费(包括电力)都将持续增长。
2024 年 GDP(名义)约为 4,767 亿美元,同比增长 7.09%,仍然处于高速增长的阶段。人均GDP约为4717美元,比菲律宾高,比印尼略低。因此越南的消费水平比较低,我们到了越南后会有一种“变富”的感觉。
总体上,越南正在复制中国2000年之后的路径,不断吸引外资投资(包括中国的资金),出口量不断增长。这个趋势短时间内不太会改变,但越南目前的产业主要集中在中低端,比如服装等,电力设备的制造能力较差。
越南的首都是河内,最大的城市是胡志明市。所以大部分国人出差都会访问这两个城市。到越南出差是幸福的,因为基本上没有时差,距离和飞深圳基本没有区别,饮食习惯都和国内非常类似。
·电网标称电压: 城市主要是22kV,农村主要是35kV
·设备额定电压: 24kV, 38kV
·低压电压: 220V (highest 240V)
·频率: 50Hz
·总用户数:约3,030万户
·故障平均停电时间SAIDI:199.83 分钟/户/年
·故障平均停电频率SAIFI:1.95 次/户/年
·配网线损率:6.25%
·中性点接地类型:
在城市地区,随着电缆化程度的提高,采用经小电阻或消弧线圈接地的方式越来越普遍,以提高系统的稳定性和安全性。
在农村或架空线路为主的区域,仍以不接地方式为主,利用其在单相接地故障时系统可继续运行的优势。
部分地区根据实际运行情况,采用灵活接地方式,即在正常运行时中性点不接地,发生故障时通过接地变压器引出中性点并接地,以提高系统的适应性和可靠性。
EVN,即越南电力集团,英文的全称是Vietnam Electricity。EVN是越南国有电力公司,负责全国电力的发电、输电、配电和零售业务,是越南电力行业的主要主体。其组织架构如下:
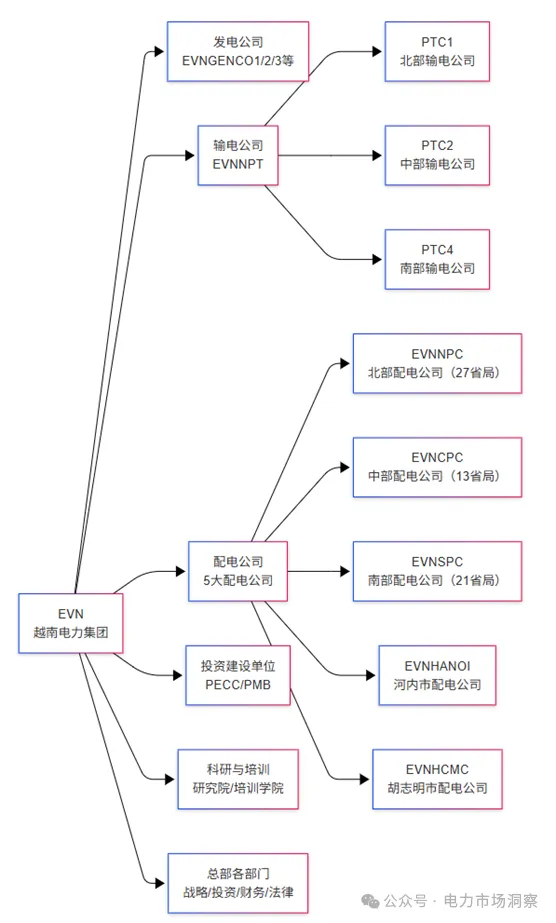
EVN下属的3个区域输电公司(国家输电层面,电压一般为110kV及以上)
·Northern Power Transmission Company (PTC1),越南北部地区(河内及周边省份)
·Central Power Transmission Company(PTC2),中部地区(岘港、顺化、广南等)
·Southern Power Transmission Company(PTC4),南部地区(胡志明市及湄公河三角洲)
EVN下属的5个区域配电公司(Distribution Companies, 35kV及以下为主)
·EVN HANOI(河内市配电公司)
·EVN HCMC(胡志明市配电公司)
·EVNNPC(北部配电公司)
·EVNCPC(中部配电公司)
·EVNSPC(南部配电公司)
每个配电公司下面还有省级电力局,如北宁省电力局(Bac Ninh PC)、胡志明市电力局(HCMC PC)等,全国总共63个省级电力局(Provincial Power Companies,简称PC)。
越南政府会根据经济的增长等因素,以10年为周期,制定电力发展规划。最近的越南电力发展计划是2021-2030,要点解读可以翻下这篇文章:
发展原则:优化电源、电网与用电结构,注重能源安全与环境保护。
总体目标:确保能源安全,推动绿色转型,发展基于可再生能源的新型能源产业生态系统。
具体目标:2030年商用电量5052亿kWh,发电及进口量5670亿kWh,装机容量达90,512 MW。
3.1电源发展计划
加快风电、光伏、生物质能等可再生能源开发;
陆上风电至2030年达21,880 MW,海上风电达6,000 MW;
光伏总装机至2030年新增4,100 MW,2050年达168,594–189,294 MW;
水电开发至2030年达29,346 MW;
储能电源至2030年发展抽水蓄能2,400 MW、电池储能300 MW;
燃煤电厂2030年后不再新增,逐步转向生物质/氨燃料;
LNG发展至2030年达22,400 MW,但逐步向氢能转型。
3.2 电网发展计划
建设500kV和220kV新变电站与输电线路以适应新能源接入需求;
推动智能电网建设以整合大规模可再生能源;
研究发展超高压直流输电系统。
3.3 区域电网互联
加强与老挝的500kV和220kV电网对接,2030年预计进口5,000 MW,最大发电可至8,000 MW。
电网的最终的客户基本都是EVN。不同于中国的国网,EVN很少有单品类的产品招标(无类似于协议库存招标),而是通常都是以EPC项目的方式招标。
同时我们应当注意到,越南的工业制造能力还是比较差,难以生产出较为复杂工艺的产品,因此很多产品依然依赖于进口。
此时,我们的直接客户变成了越南的EPC总包商,或者是越南本地的分销商或贸易商。
作为中国的制造商,可以在越南注册公司(转售),或者依托本地的代理(贸易商或分销商)代为销售。由于很多外国企业都不想在本地注册公司,因此越南的贸易商非常盛行,鱼龙混杂,有时只有通过长时间的接触,才能判断贸易商的真正实力。
·经济发展逼迫电网扩容
快速的经济发展对电力增长提出了迫切的要求,所以EVN需要新建配电线路,扩容现有电网。同时为了保障能源安全,大力发展新能源行业,电网需要能够接入大量的新能源输入。
·工业要求有高可靠性的电网
由于经济发展和产业转移,越南新建了很多工业区,这些工厂对于越南的供电可靠性要求越来越高。越南配网自动化目前在大部分地区均已经初步实现,大部分省都有SCADA系统,配网开关大多具备远程通讯功能,主要通讯方式是公网无线通讯。但智能电网的建设还在初期,供电可靠性指标还有较大上升空间,智能电网建设大有可为。
·提供知名的、可靠性产品
EVN是一家国有企业,所以人员都具备政治敏感性。即在做决策时,倾向于采用知名品牌的、总部认可品牌的产品,这样减少因产品故障引发的决策追责。
招标分为国际标和本地标,但配网基本都是本地标,需要以本地注册的企业的身份参与投标;
如果产品是全部进口的,那么评标时的价格=报价*107.5%,政策对本地生产有一定的导向,但并非强制,因此本地建厂不是必须的,这个和印尼、马来西亚有明显区别。
产品的型式试验报告有要求,其中环网柜和重合器指定了STL联盟(基本都是KEMA等实验室)出具的报告,中国的实验室不在名单中;
对于进口的产品,部分包对产品的原产地进行限制,所以中国制造的产品只能参加部分标的;
EVN号称没有供应商短名单,说符合招标要求的公司都可以参加招标。但实际上参加EVN招标的供应商,一般是需要有越南的试挂证明的,设备需通过EVN组织的现场试运行验收。
越南作为东南亚第四大经济体,而且没有强制本地化率的限制,因此目前有非常多的中国厂家在尝试进入越南市场。但同时越南EVN的信息披露做得不好,人民收入偏低,因此EVN内部人员有权力变现的期望,里面涉及到很多的利益方,没有良好的商务关系,很难在EVN中标。
但同时越南在大力打击腐败,因此我们作为外国人,建议严格遵照当地的法律,避免未来在越南坐牢。